外国子会社合算税制の対象の判定と申告書への添付のチェックリスト(テンプレート)

| 価格 | 無料 |
|---|---|
| ファイル形式 | PDF(A4)/Excel/CSV/Googleスプレッドシート |
| 分類 | 部署・職種 › 海外事業部門 › 国際経営管理 |
| 構成 | 大項目1・中項目8・タスク30 |
| 使い方 | このページでチェック(登録不要)/ダウンロード/自社サイトに埋め込み |
| 作成 | 株式会社スーツ(経営支援クラウド「スーツアップ」のAI生成タスク機能で作成・2026-10-25) |
■ ひな型テンプレートの内容
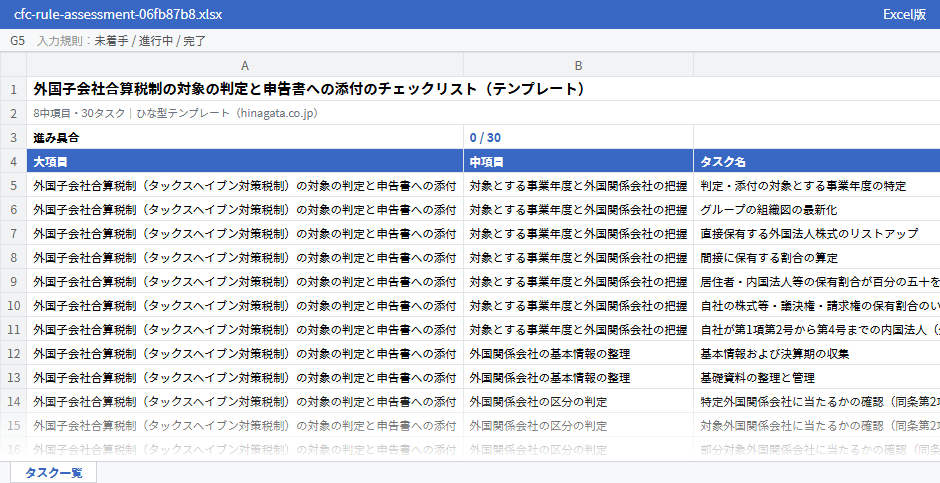
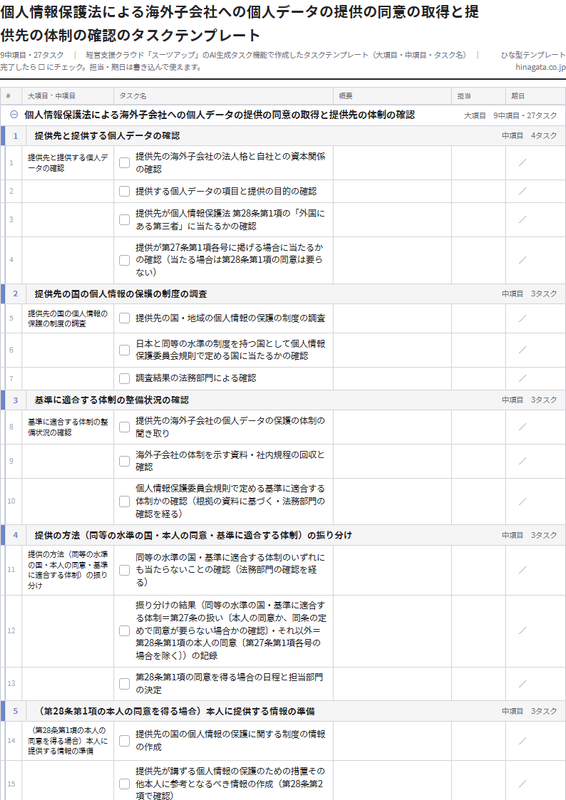
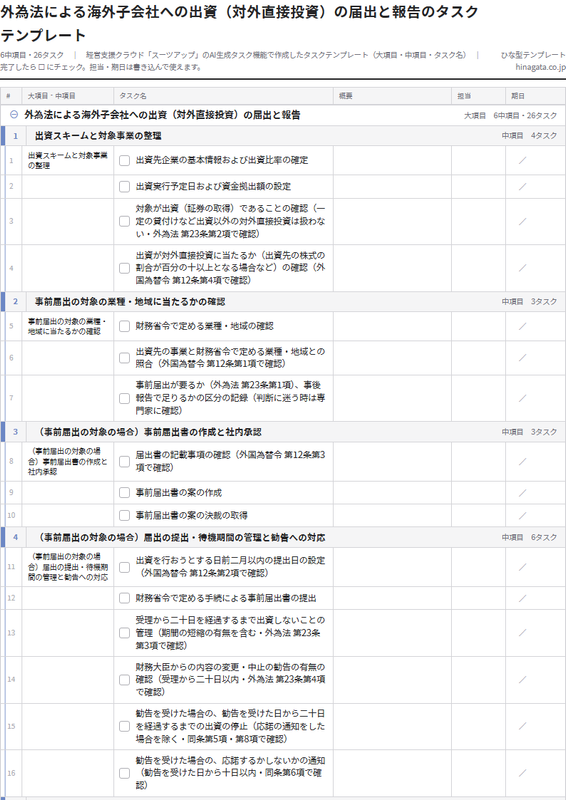
外国子会社合算税制(タックスヘイブン対策税制)の対象の判定と申告書への添付は、本社の国際経営管理の担当が行う業務です。専門的な確認は税理士と進めます。対象とする事業年度と外国関係会社の把握から確定申告書への添付と提出まで、中項目8・30タスクで整理しています。
スーツアップでの名称は「外国子会社合算税制(タックスヘイブン対策税制)の対象の判定と申告書への添付」。経営支援クラウド「スーツアップ」のAI生成タスク機能が「大項目・中項目・タスク名」の3階層に分けた、外国子会社合算税制の対象の判定と申告書への添付のチェックリストです。 中項目8つ・タスク30件を上から順に進める構成で、 ページ上でチェックを付けながら使えるほか、PDF・Excel・CSV・Googleスプレッドシートでダウンロードできます。
■ 中項目(作業のまとまり)
- 対象とする事業年度と外国関係会社の把握7タスク
- 外国関係会社の基本情報の整理2タスク
- 外国関係会社の区分の判定3タスク
- 租税負担割合の算定と合算の対象からの除外の確認3タスク
- 適用対象金額・部分適用対象金額の算定4タスク
- 税理士との連携・専門的確認3タスク
- 添付書類の整理と保存4タスク
- 確定申告書への添付と提出4タスク
■ 根拠となる法令
| 法律 | 租税特別措置法 第66条の6第1項・第2項・第7項・第12項・第14項・第15項 関係する届出・許可:内国法人 所管の案内(新しいタブで開きます) 参照日:2026-11-02(e-Gov 法令の版 332AC0000000026_20261101_507AC0000000013) |
|---|
このテンプレートは一般的な手順の目安です。個別の事案についての法律・税務上の助言ではありません。手続きの要否・期限・様式は、表示の参照日以降に変わっていることがあります。実際の手続きは所管の窓口の最新の案内、または専門家にご確認ください。内容の誤りにお気づきの際は、お電話(03-6228-1390・ひな型テンプレート担当)でお知らせください。
外国子会社合算税制の対象の判定と申告書への添付の中項目
押すと、その中項目のタスクへ移動します(横にスクロールできます)。
- 1対象とする事業年度と外国関係会社の把握0 / 7 タスク
- 判定・添付の対象とする事業年度の特定
- グループの組織図の最新化
- 直接保有する外国法人株式のリストアップ
- ほか4件
- 2外国関係会社の基本情報の整理0 / 2 タスク
- 基本情報および決算期の収集
- 基礎資料の整理と管理
- 3外国関係会社の区分の判定0 / 3 タスク
- 特定外国関係会社に当たるかの確認(同条第2項第2号で確認)
- 対象外国関係会社に当たるかの確認(同条第2項第3号イからハまでの要件で確認)
- 部分対象外国関係会社に当たるかの確認(同条第2項第6号で確認)
- 4租税負担割合の算定と合算の対象からの除外の確認0 / 3 タスク
- 外国関係会社の財務諸表・税負担額・所得金額の入手
- 特定外国関係会社の租税負担割合が百分の二十七以上かの確認(同条第7項第1号で確認)
- 対象外国関係会社・部分対象外国関係会社の租税負担割合が百分の二十以上かの確認(同条第7項第2号・第12項第1号で確認)
- 5適用対象金額・部分適用対象金額の算定0 / 4 タスク
- 政令に基づく適用対象金額・部分適用対象金額の算定の準備
- 政令に基づく適用対象金額・部分適用対象金額の算定
- 部分適用対象金額が二千万円以下か、所得の金額の百分の五以下かの確認(同条第12項第2号・第3号で確認)
- ほか1件
- 6税理士との連携・専門的確認0 / 3 タスク
- 判定資料一式の税理士への提出と確認の依頼
- 税理士からの確認結果の受領
- 判定結果に関する税理士の指摘事項の確認
- 7添付書類の整理と保存0 / 4 タスク
- 添付が要る外国関係会社(対象外国関係会社・部分対象外国関係会社は租税負担割合が百分の二十未満〔添付不要部分対象外国関係会社を除く〕、特定外国関係会社は百分の二十七未満)の確認(同条第14項で確認)
- 入手した貸借対照表・損益計算書その他の財務省令で定める書類の添付用の整理(同条第14項で確認)
- 添付書類のもれの確認
- ほか1件
- 8確定申告書への添付と提出0 / 4 タスク
- 申告書と添付書類の突合
- その事業年度終了の日の翌日から四月を経過する日を含む事業年度の確定申告書への添付(同条第14項で確認)
- 確定申告書の提出
- ほか1件
\ 30タスクを上から順に /
外国子会社合算税制の対象の判定と申告書への添付のやること一覧
タスクを押すとチェックがつきます(この端末にだけ保存)。
\ 手元に残すなら /
テンプレートをダウンロード
| カテゴリー | 部署・職種 › 海外事業部門 › 国際経営管理 |
|---|---|
| 更新日 | 2026.10.25(テンプレートデータ) |
| 登録日 | 2026.10.25 |
| 作者 | 株式会社スーツ(タスクテンプレート) |
■ 関連するテンプレート
部署・職種:国際経営管理
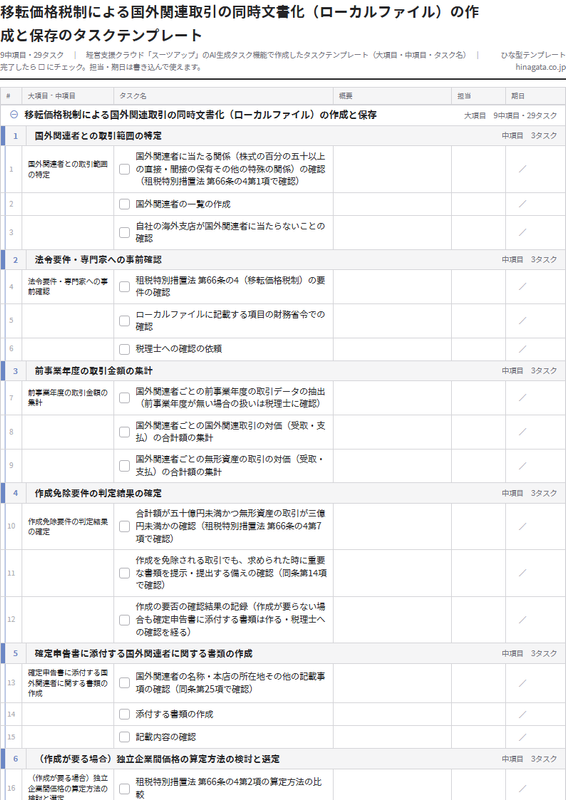
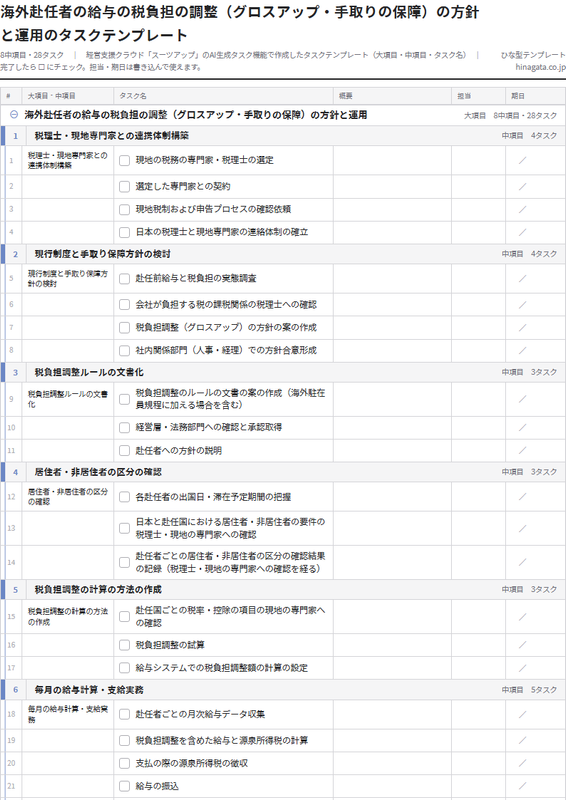
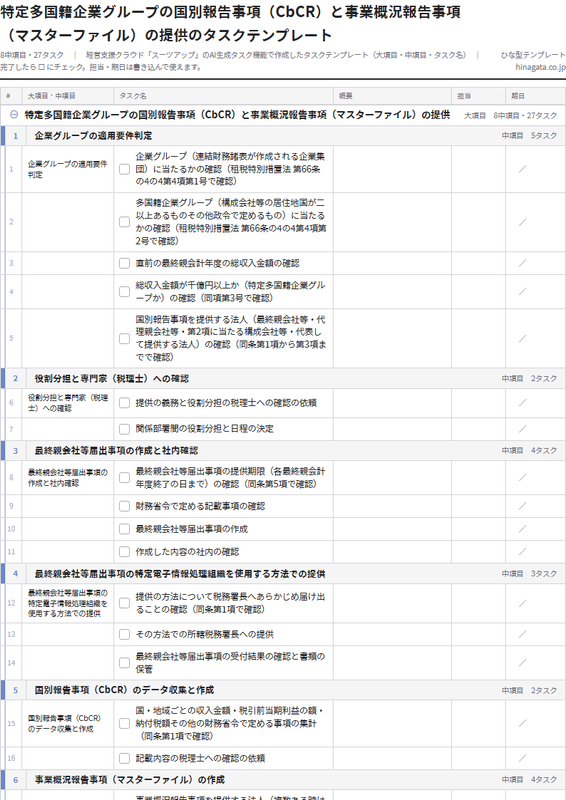


業界・業種業界・業種から選ぶ
利用シーン利用シーンから選ぶ
このテンプレートを、友人や同僚にすすめたいと思いますか?
 このひな型テンプレートは、株式会社スーツが運営する経営支援クラウド「スーツアップ」のAI生成タスク機能で作成しています。
経営支援クラウド「スーツアップ」(スーツアップ公式 YouTube)
このテンプレートの監修者
2013年3月に、新卒で入社したソーシャル・エコロジー・プロジェクト株式会社(現社名:伊豆シャボテンリゾート株式会社、東証スタンダード上場企業)の代表取締役社長に就任。同社グループを7年ぶりの黒字化に導く。2014年12月に当社の前身となる株式会社スーツ設立と同時に代表取締役に就任。2016年4月より、総務省地域力創造アドバイザー及び内閣官房地域活性化伝道師登録。2019年6月より、国土交通省PPPサポーター。
2020年10月に大手YouTuberプロダクションの株式会社VAZの代表取締役社長に就任。月次黒字化を実現し、2022年1月に上場会社の子会社化を実現。
2022年12月に、株式会社スーツを新設分割し、当社設立と同時に代表取締役社長CEOに就任。
2025年5月に、『1+1が10になる組織のつくりかた チームのタスク管理による生産性向上』を出版。
テンプレートデータの最終更新:2026/10/25 ページ更新:2026/11/04
企画・運営 株式会社スーツ(代表取締役社長CEO 小松裕介)