所得税法を踏まえた著者への印税の計算と源泉徴収・支払調書の作成のやることリスト(テンプレート)

| 価格 | 無料 |
|---|---|
| ファイル形式 | PDF(A4)/Excel/CSV/Googleスプレッドシート |
| 分類 | 業界・業種 › 出版社 |
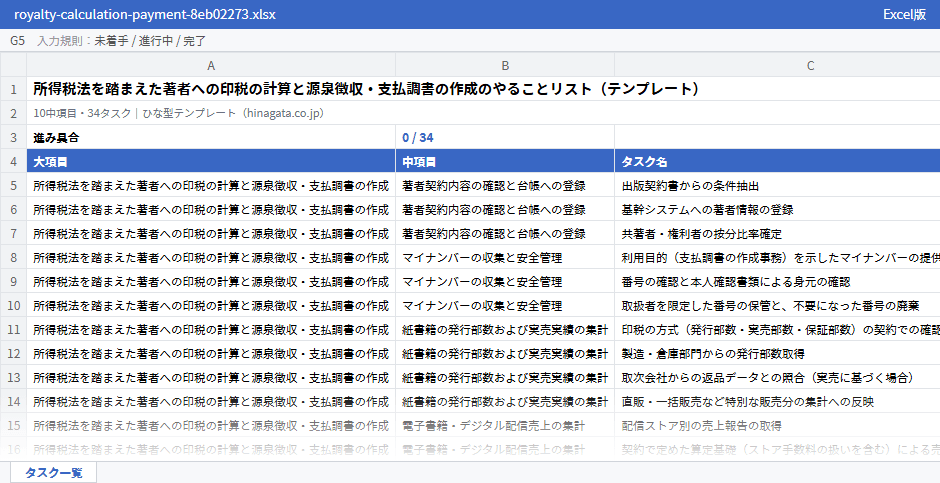
| 構成 | 大項目1・中項目10・タスク34 |
| 使い方 | このページでチェック(登録不要)/ダウンロード/自社サイトに埋め込み |
| 作成 | 株式会社スーツ(経営支援クラウド「スーツアップ」のAI生成タスク機能で作成・2026-10-17) |
■ ひな型テンプレートの内容
経営支援クラウド「スーツアップ」のAI生成タスク機能が「大項目・中項目・タスク名」の3階層に分けた、所得税法を踏まえた著者への印税の計算と源泉徴収・支払調書の作成のやることリストです。 中項目10つ・タスク34件を上から順に進める構成で、 ページ上でチェックを付けながら使えるほか、PDF・Excel・CSV・Googleスプレッドシートでダウンロードできます。
■ 中項目(作業のまとまり)
- 著者契約内容の確認と台帳への登録3タスク
- マイナンバーの収集と安全管理3タスク
- 紙書籍の発行部数および実売実績の集計4タスク
- 電子書籍・デジタル配信売上の集計3タスク
- 各種売上データに基づく著者別印税額の算出3タスク
- 所得税法に基づく源泉徴収税額の計算4タスク
- 控除項目の適用と差引支給額の確定4タスク
- 印税の振込支払処理の実行4タスク
- 著者別支払調書の作成と内容点検3タスク
- 支払調書の税務署への提出と著者への写しの送付3タスク
■ 根拠となる法令
| 法律 | 所得税法 第204条第1項第1号(居住者に対し国内において支払う原稿の報酬・著作権の使用料の源泉徴収と、徴収の日の属する月の翌月10日までの納付)/第205条第1号(税率=100分の10。同一人に対し一回に支払われる金額が100万円を超える部分は100分の20)/第225条第1項第3号(報酬・料金等の支払調書を、支払の確定した日の属する年の翌年1月31日までに税務署長へ提出) 届出・許可先:源泉徴収・納付と支払調書の提出をする者=支払をする者(出版社)。納付先は国、支払調書の提出先は税務署長 所管の案内 参照日:2026-10-17(e-Gov 法令の版 340AC0000000033_20261001_507AC0000000070) |
|---|---|
| 法律 | 東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法 第28条第1項(所得税を徴収して納付すべき者は、その徴収の際に復興特別所得税を併せて徴収し、所得税の法定納期限までに併せて国に納付する) 届出・許可先:復興特別所得税を併せて徴収・納付する者=所得税を徴収して納付すべき者(出版社)。納付先は国 所管の案内 参照日:2026-10-17(e-Gov 法令の版 423AC0000000117_20260401_508AC0000000012) |
このテンプレートは一般的な手順の目安です。個別の事案についての法律・税務上の助言ではありません。手続きの要否・期限・様式は、表示の参照日以降に変わっていることがあります。実際の手続きは所管の窓口の最新の案内、または専門家にご確認ください。
所得税法を踏まえた著者への印税の計算と源泉徴収・支払調書の作成の中項目
押すと、その中項目のタスクへ移動します(横にスクロールできます)。
- 1著者契約内容の確認と台帳への登録0 / 3 タスク
- 出版契約書からの条件抽出
- 基幹システムへの著者情報の登録
- 共著者・権利者の按分比率確定
- 2マイナンバーの収集と安全管理0 / 3 タスク
- 利用目的(支払調書の作成事務)を示したマイナンバーの提供依頼と回収
- 番号の確認と本人確認書類による身元の確認
- 取扱者を限定した番号の保管と、不要になった番号の廃棄
- 3紙書籍の発行部数および実売実績の集計0 / 4 タスク
- 印税の方式(発行部数・実売部数・保証部数)の契約での確認
- 製造・倉庫部門からの発行部数取得
- 取次会社からの返品データとの照合(実売に基づく場合)
- ほか1件
- 4電子書籍・デジタル配信売上の集計0 / 3 タスク
- 配信ストア別の売上報告の取得
- 契約で定めた算定基礎(ストア手数料の扱いを含む)による売上の算出
- デジタル印税の対象売上確定
- 5各種売上データに基づく著者別印税額の算出0 / 3 タスク
- 紙書籍の基本印税額計算
- 電子書籍のデジタル印税額計算
- 著者別総支給額の合算
- 6所得税法に基づく源泉徴収税額の計算0 / 4 タスク
- 所得税の源泉徴収税率の適用
- 復興特別所得税の算入
- 居住者である個人の著者以外(非居住者・法人)への支払の源泉徴収の要否の確認(税理士・税務署に確認)
- ほか1件
- 7控除項目の適用と差引支給額の確定0 / 4 タスク
- 源泉徴収税額を差し引いた手取り額の算出
- 前払い金・諸経費の契約で定めた範囲での精算
- 支払確定一覧表の作成
- ほか1件
- 8印税の振込支払処理の実行0 / 4 タスク
- 金融機関所定の形式による振込データの作成
- 振込実行と経理処理
- 振込エラー等例外への対応
- ほか1件
- 9著者別支払調書の作成と内容点検0 / 3 タスク
- 支払の確定した日の属する年ごとの著者別の支払額と税額の集計
- 法定調書の様式へのデータ入力
- 記載内容の不備・整合性の確認
- 10支払調書の税務署への提出と著者への写しの送付0 / 3 タスク
- 所轄税務署への支払調書の提出(支払の確定した年の翌年1月31日まで)
- 著者への支払調書の写しの送付(法令上の交付義務の無い任意の対応)
- 未達・戻り郵便への対応と控えの保管
\ 34タスクを上から順に /
所得税法を踏まえた著者への印税の計算と源泉徴収・支払調書の作成のやること一覧
タスクを押すとチェックがつきます(この端末にだけ保存)。
1著者契約内容の確認と台帳への登録0 / 3
2マイナンバーの収集と安全管理0 / 3
3紙書籍の発行部数および実売実績の集計0 / 4
4電子書籍・デジタル配信売上の集計0 / 3
5各種売上データに基づく著者別印税額の算出0 / 3
6所得税法に基づく源泉徴収税額の計算0 / 4
7控除項目の適用と差引支給額の確定0 / 4
8印税の振込支払処理の実行0 / 4
9著者別支払調書の作成と内容点検0 / 3
10支払調書の税務署への提出と著者への写しの送付0 / 3
\ 手元に残すなら /
テンプレートをダウンロード
| カテゴリー | 業界・業種 › 出版社 |
|---|---|
| 更新日 | 2026.10.17(テンプレートデータ) |
| 登録日 | 2026.10.17 |
| 作者 | 株式会社スーツ(タスクテンプレート) |
■ おすすめのテンプレート


このテンプレートを、友人や同僚にすすめたいと思いますか?
 このひな型テンプレートは、株式会社スーツが運営する経営支援クラウド「スーツアップ」のAI生成タスク機能で作成しています。
経営支援クラウド「スーツアップ」(スーツアップ公式 YouTube)
このテンプレートの監修者
2013年3月に、新卒で入社したソーシャル・エコロジー・プロジェクト株式会社(現社名:伊豆シャボテンリゾート株式会社、東証スタンダード上場企業)の代表取締役社長に就任。同社グループを7年ぶりの黒字化に導く。2014年12月に当社の前身となる株式会社スーツ設立と同時に代表取締役に就任。2016年4月より、総務省地域力創造アドバイザー及び内閣官房地域活性化伝道師登録。2019年6月より、国土交通省PPPサポーター。
2020年10月に大手YouTuberプロダクションの株式会社VAZの代表取締役社長に就任。月次黒字化を実現し、2022年1月に上場会社の子会社化を実現。
2022年12月に、株式会社スーツを新設分割し、当社設立と同時に代表取締役社長CEOに就任。
2025年5月に、『1+1が10になる組織のつくりかた チームのタスク管理による生産性向上』を出版。
テンプレートデータの最終更新:2026/10/17 ページ更新:2026/10/17
企画・運営 株式会社スーツ(代表取締役社長CEO 小松裕介)